Sorry, no results.
Please try another keyword
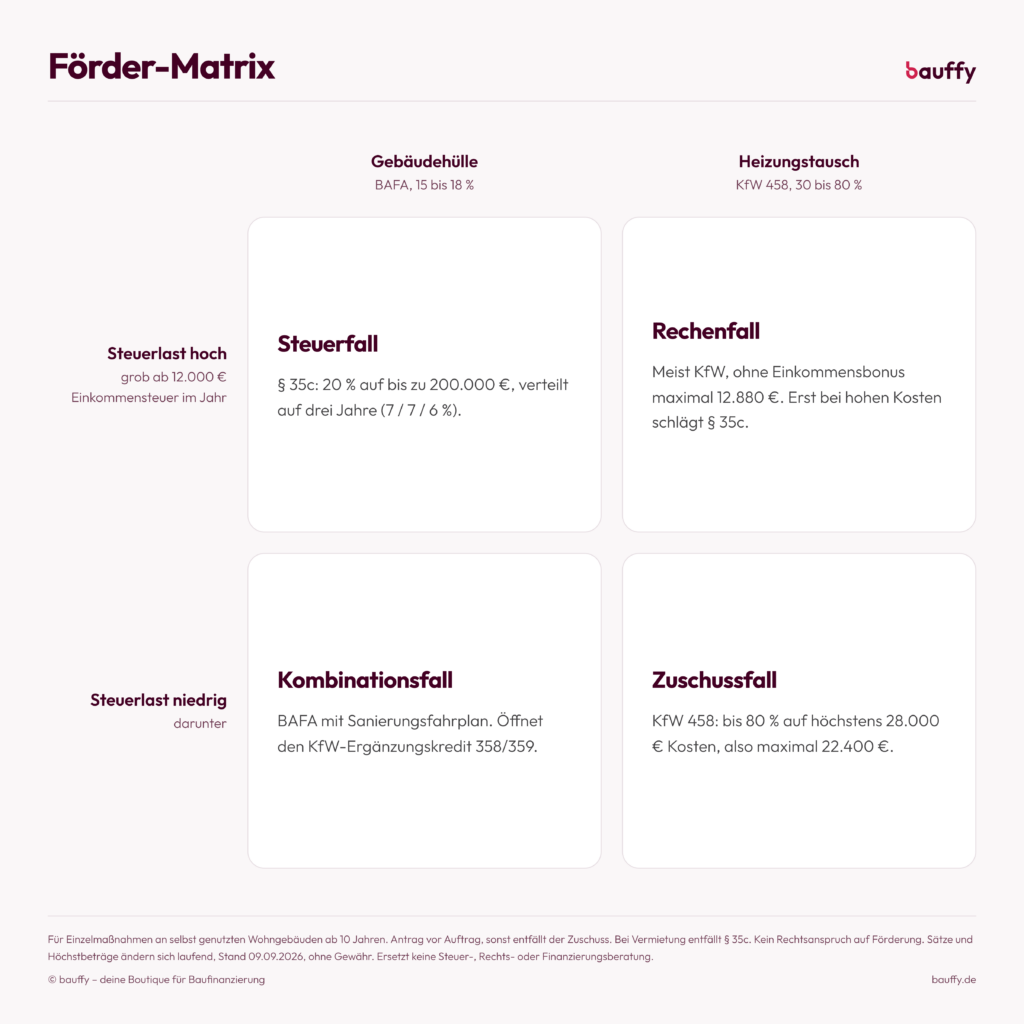
- Förderdschungel – BAFA, KfW und § 35c im VergleichMarco und Elisabeth setzen die Reihe zum deutschen Förderdschungel fort. Nach der Vorwoche zum § 35c stellen sie die drei relevanten Wege für Kauf und Sanierung nebeneinander: die BAFA-Zuschussförderung für die Gebäudeaußenhülle, die KfW-Heizungsförderung 458 und die Steuerermäßigung nach § 35c. Anhand von zwei Rechenbeispielen zeigen sie, wann welcher Weg besser abschneidet und wo sich die Programme kombinieren lassen. Zum Schluss gibt es eine Fördermatrix als Groborientierung und einen Praxistipp zur Vorbereitung des Beratungsgesprächs. „Alles, was die Gebäudeaußenhülle angeht – da schlägt der § 35c, die Steuerermäßigung, fast immer die BAFA.“ — ElisabethWas die BAFA fördert: Gebäudeaußenhülle – Dämmung, Fenster, Haustür – und warum die Heizung dort nicht dazugehört. Höchstbetrag und iSFP: 15 % auf 30.000 Euro, mit individuellem Sanierungsfahrplan 20 % auf 60.000 Euro – und was der neue Cap davon übrig lässt. Rechenbeispiel Hülle: 160.000 Euro Sanierungskosten – 10.500 Euro BAFA gegen 32.000 Euro § 35c. Rechenbeispiel Heizung: 40.000 Euro Wärmepumpe – 12.880 Euro KfW gegen 8.000 Euro § 35c. Die Kombination: Warum 44.880 Euro möglich sind, wo über den § 35c allein bei 40.000 Euro Schluss ist. Wann die BAFA zurückkommt: kleines Volumen, niedrige Steuerlast, Liquiditätsbedarf, zinsvergünstigte KfW-Einzelmaßnahmendarlehen.Marktlage: Swap auf neuem Jahreshoch Marco: Herzlich willkommen zu einer neuen Folge beim bauffy Podcast. Mein Name ist Marco, und heute machen wir weiter mit der Reise durch den deutschen Förderdschungel. Letzte Woche schon angeteasert – § 35c war da das Stichwort. Heute vergleichen wir das Ganze mit BAFA und KfW, versuchen wirklich mal ganzheitlich reinzugehen und euch an die Hand zu geben, wie ihr am besten vorgeht und entscheidet. Bevor wir das tun, wie gewohnt erst mal in die Lage. Und hallo Eli. Elisabeth: Hallo Marco. Marco: Wenn ich hier auf den Swap schaue: Die Bewegung geht leider weiter. 3,42, also auch die 3,40 wurde jetzt gebrochen. Das ist schon recht krass, sprich weiter Allzeithoch dieses Jahr. Ich vermute, die Banken haben schon reagiert. Elisabeth: Alles, was jetzt noch nicht hochgegangen ist, wird spätestens morgen oben sein. Es hat wirklich jeder schon angekündigt, dass Konditionserhöhungen anstehen, oder sie haben sie schon hinter sich gebracht. Deswegen werden wir jetzt ein neues Zeitalter einläuten, das von 2023, wo wir – und so traurig ist es – bei einigen Banken sogar im Bestzinsauslauf oberhalb der 4-%-Marke liegen. Das ist schon gruselig. Marco: Das ist leider richtig. Man muss fast davon ausgehen, dass es nicht von heute auf morgen anders wird. Dementsprechend ist es müßig, da noch weiter in Details reinzugehen. Für alle gilt: weiterhin auf den Swap schauen und hoffen, dass sich geopolitisch – das ist ja mit die Ursache – irgendwann wieder gute Nachrichten breitmachen. Und sollte es dann nach unten gehen: alles ready haben und schnell handeln, oder? Elisabeth: Die Geschichte zeigt ja: In 2023, als dann die Erlösung kam, sind wir in sechs Wochen um fast 1 % runtergesegelt. Und deswegen bleibt alles spannend. Vom § 35c zum Förderdschungel Marco: Das ist natürlich keine Vorhersage, aber jeder, der sich damit beschäftigt, sollte das zumindest auf dem Schirm haben oder das Chart mal auf 2023 erweitern. Gut, dann machen wir hier einen Haken dran und steigen in das Thema ein. „Förderdschungel“ war bewusst so formuliert. Wir haben letzte Woche – und auch in mehreren Folgen davor, sei es zur Landesförderung oder zur KfW – festgestellt, dass es durchaus komplexer ist, meistens auch mehrere Stufen je Programm. Und eben letzte Woche den § 35c, die Steuerermäßigung auf selbstgenutzte energetische Sanierung mit bis zu 40.000 Euro. Sehr attraktiv, insbesondere für hohe Einkommen. Du hattest da ein sehr schönes Praxisbeispiel mitgebracht. Hört da gerne noch mal rein. Das Ganze hat die Kernfrage aufgebracht: Wie gehe ich denn jetzt als Käufer und Käuferin damit um, wenn ich kaufe und saniere? Was kommt für mich infrage? Soll ich lieber auf die Steuerermäßigung setzen? Doch lieber BAFA, doch KfW? Teilweise kann man das ja auch kombinieren, und genau darum soll es heute gehen: das möglichst einfach zu erklären, trotz der Komplexität. Wir haben wieder zwei Praxisbeispiele und Rechnungen mitgebracht und geben euch am Ende einen Praxistipp an die Hand, wie man am besten in das Gespräch mit dem Finanzierer geht. Kannst du uns die BAFA erklären, Eli? Denn das haben wir tatsächlich noch nie gemacht. Zu KfW 458 haben wir eine Folge, § 35c letzte Woche umfänglich besprochen, Landesförderung auch – aber BAFA kam bisher immer nur im Nebensatz vor. BAFA: Gebäudeaußenhülle, Höchstbeträge und iSFP Elisabeth: Ich muss jetzt auch jedes Mal googeln: die BAFA, wie sie ausgeschrieben heißt – das Bundesamt für Wirtschaft und Ausfuhrkontrolle. Sehr sperrig. Da gibt es eine Zuschussförderung, die relativ oft und gerne genutzt wird. Und zwar kann ich dort die Gebäudeaußenhülle fördern lassen. Dazu zählen vor allen Dingen die Dämmung, die Fenster, die Haustür – also eigentlich alles, was dazu führt, dass mein Haus energetisch besser wird und was mit der Gebäudeaußenhülle zu tun hat. Der Förderhöchstbetrag beträgt pro Jahr 30.000 Euro. Klingt erst mal wenig, und die meisten haben eher die 60.000 im Kopf. Warum ist das so? Wenn ich einen iSFP mache – das ist ein Sanierungsfahrplan, den mein Energieberater mir aufstellt, in dem er sagt, welche Maßnahmen an dem Haus gemacht werden müssen, damit das tipptopp ist –, wird dieser Betrag verdoppelt. Das heißt, ich komme dann auf jährlich 60.000 Euro. Bei den 30.000 habe ich eine Förderbeteiligung von 15 %. Und wenn ich auf die 60.000 gehe und diesen iSFP nutze, wird das auf 20 % erhöht. Marco: Sprich, ich bekomme eine höhere Förderung, wenn ich diesen Sanierungsfahrplan von einem Energieberater erstellen lasse. Also es wird nicht nur die Maßnahme, sondern auch der Energieberater gefördert. Elisabeth: Der Energieberater wird auch nur mit hälftigen Kosten gefördert, und dieser Sanierungsfahrplan hat ja auch noch mal seine Kosten, die in Rechnung gestellt werden. Und jetzt wird es wieder komplex, und das nervt mich auch ein bisschen an der Bundesregierung. Die haben kein Geld, und dann fangen sie an, in bestehenden Programmen, die eigentlich sehr einfach waren, herumzudoktern und sie komplex zu machen. Wir hatten ja dieses Beispiel: 30.000 Euro, 15 %. Davon bekommt man den Zuschuss aufs Konto. Und dann hatte man die 60.000 Euro, wenn man den iSFP hat, und bekommt die 20 %. Alte Welt, einfache Rechnung. Marco: Um das kurz in Euro zu übersetzen, wenn ich grob im Kopf überschlage: 30.000 Euro, 15 % – da sind wir bei 4.500 Euro. Und bei 20 % von 60.000 Euro sind wir bei 12.000 Euro. Elisabeth: Exaktement. Hast du dich sehr gut im Kopf gerechnet. Marco: Wir sind bei knapp dem Dreifachen. Ich hatte in Mathe auch immer – liebe Grüße an meine Mathelehrerin damals – im Kopfrechnen gewonnen. Anyways: deutlich mehr, fast das Dreifache. Die neue Deckelung und die Aufteilung der Maßnahmen Elisabeth: Exakt. Jetzt haben die sich gedacht, das ist uns zu teuer, und haben einen Cap eingeführt: dass diese 5 % extra nur auf die 30.000 Euro gerechnet werden, die obendrauf kommen. „Also sind es durch die Hintertür nicht mehr die 20 %, die man bekommt, sondern 18 Komma schlagmichtot.“ Marco: Da rechne ich jetzt nicht mehr im Kopf, was du vorher ausgerechnet hast. Elisabeth: Das heißt, wir sind nicht mehr bei 12.000, sondern bei 10.500. Gespart haben sie damit pro Antrag 1.500 Euro – und komplex gemacht für all die Menschen, die das rechnen müssen. Dann kann man natürlich strategisch vorgehen – das ist wichtig für die Rechnung gleich –, indem man sagt: Ich habe vielleicht vor, meine Fassadendämmung und Dachdämmung zu machen, und ich will die Fenster und die neue Haustür einbauen. Das sind ja alles für sich gesprochen einzelne Maßnahmen. Dann schaue ich, dass ich vielleicht jetzt die Dämmung von der Fassade und das Dach mache und im nächsten Jahr die Fenster und die Haustür – und habe dann 60 und 60 und kann zweimal den Fördertopf benutzen. Optimal. Geht aber wahrscheinlich nicht immer. Wenn du einen Handwerker fragst, der die Fenster austauscht, sagt der dir wahrscheinlich, wenn man die Fassade macht, ist das besser. Und wenn man schon drin lebt und dann zweimal im Dreck sitzt, weil man das aufteilen muss – auch nicht schön. Das ist, gut zusammengefasst, die BAFA-Förderung. Marco: Ich glaube, es ist straightforward. Du hast es gesagt, aber damit ich es richtig verstehe: Hier geht es um die Gebäudehülle, sprich das Thema Heizung ist noch mal ein separates. Da hat die BAFA keine Lösung für uns. Elisabeth: Nein. § 35c im Kurzüberblick Marco: An der Stelle vielleicht doch noch mal kurz: § 35c sollte relativ schnell erklärt sein. War ja ein Bonus beziehungsweise eine Steuererleichterung … Elisabeth: … Ermäßigung. Marco: Ermäßigung, genau, danke. Für eigengenutzte Immobilien: bis zu 20 % der Aufwendungen, verteilt auf drei Jahre. Also 7, 7 und 6 Prozent, auf maximal 200.000 Euro der Maßnahmenleistung. Sprich, man kommt raus bei maximal 40.000 Euro, die ermäßigt werden. Elisabeth: An Steuerermäßigung. Marco: Exakt. Wichtig hierbei war: Es geht nicht um das zu versteuernde Einkommen, sondern um die Steuerlast. Sprich, wenn ich 50.000 Euro Einkommensteuer zahle und den Höchstbetrag absetzen kann, zahle ich nur noch 10.000 Euro Steuern. Elisabeth: Genau. Und theoretisch ist es so: Die Steuerermäßigung wird auf drei Jahre aufgeteilt. Dann ist es ja quasi pro Jahr ein Teilbetrag. Wenn wir das rechnen, reicht mir auch ein geringeres Steueraufkommen pro Jahr, weil sich das, wenn ich mir die jährlichen Beträge anschaue, im Rahmen hält. Marco: Absolut richtig. Nur zur Verdeutlichung, wo der Vorteil liegt: Hier ist der klare Punkt Liquidität. Das wird erst nach mindestens einem Jahr gefördert, wenn ich die Steuererklärung gemacht habe, und dann über drei Jahre verteilt. Und dann haben wir in dem Zusammenhang noch das Thema KfW: KfW 458, die Heizungsförderung. Kannst du uns umreißen, was hier wie genau gefördert wird? KfW 458: Heizungsförderung und Programmkomplexität Elisabeth: Da werden Heizungen gefördert, die sich mindestens zu 65 % aus erneuerbaren Energien speisen. Grundförderung von 30 %. Maximal 28.000 Euro an Kosten werden überhaupt gefördert. Und dann gibt es noch diesen Klimageschwindigkeitsbonus mit den 16 %. Und je nachdem einen Einkommensbonus, wobei die Einkommensgrenzen so niedrig sind, dass man den eigentlich vergessen kann. Marco: Und da haben wir dann den Punkt, dass maximal 28.000 Euro gefördert werden. Sprechen wir hier dann auch über maximal – wenn ich das richtig auf dem Notizzettel habe – 8.400 Euro. Elisabeth: 10.080 Euro, wenn der Klima… genau, also 8.400, ohne … Marco: … die Grundförderung. Da lege ich jedem ans Herz, in die Folge reinzuhören, die wir dazu gemacht haben – die ganzen Themen Klimageschwindigkeitsbonus, Kinderzuschuss etc. pp. Das käme, wenn förderfähig, on top. Elisabeth: Auch hier wieder eingehakt: Grundförderung, Klimageschwindigkeitsbonus, Einkommensbonus, da blickt keiner mehr durch. „Die verschlimmbessern diese Programme immer und immer weiter.“ Elisabeth: Und immer ist der Grund: Wir haben kein Geld, wir müssen da irgendwie Geld rausziehen. Und deswegen wird dann noch eine Auflage und noch eine Auflage reingepackt. Und die merken gar nicht, dass es sich irgendwann gar nicht mehr lohnt, das überhaupt wahrzunehmen. Und da werden ja Kapazitäten für geblockt. Da hat sich irgendjemand mit beschäftigt, der von unserem Steuergeld bezahlt wird. Rechenbeispiel 1: Gebäudeaußenhülle Marco: Das ist ja auch die perfekte Überleitung. Haben wir jetzt ein paar Minuten gebraucht, aber es war wichtig, die Grundlage zu legen. Wem es genauso geht wie mir in der Vorbereitung, ganz nach dem Motto: WTF, wieso die Komplexität, und was tue ich denn jetzt überhaupt? Darum soll es jetzt gehen. Mich würde es überraschen, wenn ihr sagt: Ja, habe ich sofort verstanden, auf die erste Google-Suche, und ich weiß genau, was zu tun ist. Weil wir letzte Woche schon festgestellt haben: Es ist nicht nur der Punkt, dass die Steuerermäßigung mehr Sinn machen kann als die gewohnten Maßnahmen oder die KfW-Förderung, sondern man kann das auch teilweise kombinieren. Und da hast du uns zwei Rechenbeispiele mitgebracht. Elisabeth: Wir gehen davon aus, wir haben ein Ehepaar mit einem Gesamteinkommen von 150.000 Euro und in etwa einem Steueraufkommen von 70.000 Euro pro Jahr. Die müssen also 70.000 Euro pro Jahr an Steuern zahlen. Und die haben jetzt Lust, für 200.000 Euro zu sanieren. 160.000 Euro entfallen auf die Gebäudeaußenhülle, das heißt Dämmung, Haustür, Fenster etc., und 40.000 Euro entfallen auf die Heizung. Wir nehmen eine Wärmepumpe, das ist am einfachsten. Der Einfachheit halber würde ich euch immer vorschlagen, dass ihr BAFA versus § 35c und dann getrennt noch mal Heizung versus § 35c rechnet, weil es da nämlich spannend wird. Wenn ich mir die BAFA angucke, das verschlimmbesserte Ding, dann merken wir: Von diesen 160.000 Euro kann ich maximal – wenn ich das in einem Jahr mache – die 30.000 an Gesamtkosten fördern lassen. Dann hole ich mir so einen Energieberater, der mir so einen schicken Sanierungsfahrplan macht, und der macht daraus 60.000 Euro. In unserem ersten Beispiel würde ich dann 10.500 Euro zurückbekommen. Ist echt wenig, wenn man das vergleicht. Wenn ich jetzt den § 35c dagegenstelle, wo ich die vollen 160.000 Euro geltend machen kann, weil das noch in der Summe liegt, und da auf die 20 % rechne, habe ich 32.000 Euro. Da sieht man, der Vorteil von der § 35c-Variante ist exorbitant groß. Marco: Wir haben aber noch die Heizung. Elisabeth: Kommt gleich. Marco: Sorry, ich bin so gespannt. Elisabeth: Ich sehe es dir an. Wenn ich ein findiger Energieberater bin und Bock auf diesen Sanierungsfahrplan und diese KfW- oder BAFA-Mittelbeantragung habe, dann sage ich: Pass mal auf, kein Problem, wir machen diese Aufteilung, dieses Jahr 60.000 und nächstes Jahr 60.000. Ein spitzfindiger Energieberater macht die Beantragung dann einfach so, dass du, wann immer du damit startest, das trotzdem gemeinsam machen kannst; im besten Fall sind wir kurz vor Jahreswechsel. Marco: Ich wollte gerade sagen: im Idealfall einfach immer Dezember und Januar. Freuen sich die Handwerker. Elisabeth: Da wird man seine Mittel und Wege finden. Und dann habe ich die doppelte Förderung. Ist aber immer noch weit abgeschlagen, weil ich dann zweimal die 10.500, also die 21.000, mitnehmen könnte. Das ist gegenüber meinen 32.000 Euro – über drei Jahre wohlgemerkt – immer noch ganz, ganz weit abgeschlagen. Und das ist der Punkt, wo ich klar sagen kann: Wenn man die Steuerlast hat, dass man genug Steuern zahlt – und dann muss man ja nicht die 70.000 verdienen, weil die 32.000 nicht auf einmal abgebucht werden … Marco: Plus/minus 10. Elisabeth: Genau, so plus/minus 11.000 bis 12.000 Euro würden da schon ausreichen. Guckt einfach auf euren letzten Einkommensteuerbescheid. „Ich bin sogar so weit, dass ich fast kein Vorhaben mehr über die BAFA machen würde, weil dieser § 35c einfach viel, viel besser ist.“ Elisabeth: Das heißt: Für alle, die eigengenutzt kaufen oder gekauft haben, für alle, wo das Gebäude älter als zehn Jahre ist und das in diese Maßnahmen fällt, gibt es eigentlich keine Entscheidung mehr daran vorbei. Liquidität, Vorfinanzierung und wann die BAFA passt Marco: Ich glaube, das ist ein wichtiger Zusatz: nicht nur genug Steuern zahlen, sondern am Ende des Tages auch die Liquidität haben. Elisabeth: Das ist natürlich auch ein Punkt. Marco: Da kommen wir schon zu einem essenziellen Nachteil der Steuerermäßigung. Der § 35c liegt nicht nach der Maßnahme auf dem Konto, sondern kommt sehr zeitversetzt. Elisabeth: Absolut. Ich muss sie aber trotzdem vorfinanzieren, weil ich auch den Zuschuss nur nach Beendigung der Maßnahme bekomme. Aber ich bin bei dir: Den bekomme ich dann in voller Summe und kann sofort mit der Liquidität arbeiten. Das kann ich vielleicht mit einem kleinen Privatkredit vorfinanzieren, wenn ich es nicht während des Kaufes in der Baufinanzierung geplant hatte. Marco: Das ist aber auch wichtig: Es müsste über einen Privatkredit finanziert werden, oder? Es kann ja nicht in der Kauffinanzierung untergebracht werden. Das wird ausgeschlossen, meine ich, noch von letzter Woche auf dem Schirm zu haben. Elisabeth: Es darf nur nicht gefördert sein, das da mit hineinzunehmen. Eine normale Baufinanzierung ist kein Thema bei der BAFA-Förderung. Und das ist ein Stück weit der Punkt, wo ich sage: Für jemanden, der sehr gut verdient, der genug Steuern zahlt und die Liquidität nicht benötigt, kann der § 35c bei der Gebäudeaußenhülle immer Sinn machen. Und Menschen, die ein niedriges Einkommen haben und vielleicht bei einem zu versteuernden Einkommen von unterhalb 90.000 Euro liegen, mit Kindern – dann sind wir wieder in der Richtung, wo ich sagen kann: Da kann BAFA wieder Sinn machen. Weil ich dann auch weitere KfW-Programme habe, wie diese Einzelmaßnahme 358/359, sodass ich mir, wenn ich da eh Geld für brauche und das finanzieren muss, das zinsvergünstigte Darlehen von 2,41 noch sichern kann. Und dann wird es schon wieder interessant, weil wir eingangs in der Lage gesagt haben, wir sind jetzt schon bei fast 4 % über alle Beleihungsausläufe, über alle Risikoklassen. Deswegen würde es da auf jeden Fall Sinn machen, eher in Richtung BAFA zu gehen. Aber das sind schon ein Stück weit die Unterschiede: Für die BAFA brauche ich in jedem Fall einen Energieberater, den muss ich dann zahlen. Bei dieser § 35c-Variante kann ich auch mit einer Bescheinigung vom Unternehmen arbeiten. Da spare ich mir die Kosten für den Energieberater. Einschub: Verwechslungsgefahr bei den Paragrafen Elisabeth: Wenn ich das dann dem § 34c gegenüberstelle … Marco: … § 35c, 34i ist das, was ich als Baufinanzierungsvermittler brauche. Elisabeth: Hast du dir sehr gut behalten. Marco: Ich kenne mich aus, ich bin auf dem Weg zum Profi. Elisabeth: Ich berichte dann noch mal, wenn der Marco seine 34i bei der IHK abgeschlossen hat – steht noch auf seinem Zettel. Marco: Wir waren beim § 35c. Ich muss aber auch sagen: § 35c, 34i – es gibt ja auch noch § 35a. Wie sollen wir da nicht durcheinanderkommen? Elisabeth: Der 34i kommt ja aus der Gewerbeordnung. „Es ist kompliziert, deswegen machen wir das heute.“ Rechenbeispiel 2: Heizung Marco: An der Stelle wirkt es tatsächlich so, dass § 35c die BAFA schlägt, unter den Einschränkungen, die wir besprochen hatten. Jetzt haben wir aber das Thema KfW hier auch noch. Elisabeth: Da wird es nämlich interessant, weil die KfW-Förderung, auch wenn sie eingeschränkt wurde, aktuell gar nicht so schlecht abschneidet. Unser Beispiel: Wir haben gesagt, wir geben 40.000 Euro für die Wärmepumpe und alles, was dazugehört, aus. Dann würde ich die 30 % Grundförderung nutzen und, weil ich das sofort mache, die 16 % Klimageschwindigkeitsbonus mitnehmen. Das bedeutet, von den 28.000 Euro an Maximalkosten würde ich 46 % gefördert bekommen, was einem Betrag von 12.880 Euro entspricht. Marco: Kann ich dir jetzt in meinem Kopf nicht auf die Nachkommastelle bestätigen, aber die Range klingt gut. Elisabeth: Wir waren dabei, dass wir mit diesen 46 % 12.880 Euro vom KfW-Zuschuss bekommen, was die 20 % von den 40.000 Euro, also die 8.000 Euro, bei Weitem schlägt. Marco: Wo kommen jetzt noch mal die 20 % der 40.000 Euro her? Elisabeth: Wir haben 40.000 Euro für die Heizung angesetzt, und davon können wir 20 % ansetzen. Das heißt, wir würden dann 8.000 Euro im § 35c an Steuerermäßigung bekommen. Das bedeutet, dass wir hier auf jeden Fall mit der Heizungsförderung besser liegen würden. Die Kombination: § 35c für die Hülle, KfW für die Heizung Marco: Das ist ein sehr spannender Punkt, weil ich in der Einzelmaßnahme mit der KfW besser dastehen würde. Wenn ich grob überschlage: Wir hatten das Beispiel eines Gesamtsanierungsvorhabens von 200.000 Euro; 20 % sind dann 40.000 Euro, das ist auch der Höchstbetrag der Steuerermäßigung nach § 35c. Müsste, wenn ich es richtig überblicke, ja aber höher sein als BAFA plus KfW in diesem Beispiel. Elisabeth: Das Zünglein an der Waage ist, dass man die Sachen voneinander trennen kann. In dem Beispiel: Wenn wir die 160.000 Euro Gebäudeaußenhülle betrachten, ist es besser, mit dem § 35c zu gehen anstatt mit der BAFA. Und bei der Heizungsförderung ist es aufgrund dieses Klimageschwindigkeitsbonus besser, mit der KfW-Förderung zu gehen anstatt den § 35c zu nehmen. Und das darf ich nämlich auch. „Also ich kann wirklich ganz hart scharf trennen: Die eine Förderung mache ich jetzt über die BAFA oder die KfW, und die andere Maßnahme nehme ich in den § 35c mit rein.“ Marco: Was hatten wir noch mal bei § 35c für die 160? Sind wir bei 16.000 … Elisabeth: 32.000. Marco: Plus die KfW sind wir bei – 12.880. Elisabeth: 12.880. Marco: Das ist der interessante Punkt, ich wollte nur die Zahl wissen. Dann wären wir bei 44.880 – versus 40.000 Euro, wenn man alles über § 35c löst. Wo man jetzt natürlich überlegen muss: Brauche ich die Liquidität, und sind mir die 4.880 Euro wert, in die Beantragung zu gehen? Das ist dann eine persönliche Präferenz. Aber den größten Eurobetrag hätte ich in dem Beispiel aus der Kombi § 35c und KfW. Ich glaube, das ist schon eine sehr wichtige Grunderkenntnis, dass die Steuerermäßigung bei hohem Einkommen und hohem Sanierungsvolumen sehr attraktiv ist, während man wahrscheinlich erst mal in Richtung BAFA getrieben werden würde. Oder im Zweifel auch von den KIs und Googles dieser Welt. Und dass man das aber sogar kombinieren kann. Elisabeth: Für mich ist der größte Erkenntnisgewinn, wenn wir das noch mal zusammenfassen: Alles, was die Gebäudeaußenhülle angeht – da schlägt der § 35c, die Steuerermäßigung, fast immer die BAFA. Wenn wir nicht gewisse Einkommensgrenzen erreichen, sodass wir noch mal zusätzliche Produkte wie so ein zinsvergünstigtes Darlehen nutzen können. Marco: Oder Einkommensbonus etc. Elisabeth: Gibt es ja bei der BAFA nicht. Marco: Stimmt, jetzt bin ich wieder in die KfW abgedriftet. Ich vermute, es geht nicht nur mir so. Schreibt das gerne in die Kommentare, das wird mich interessieren, ob nur ich nicht immer folgen kann. Zeitliche Entwicklung der Boni und förderpolitische Einordnung Elisabeth: Das heißt also: BAFA ist in unseren Rechnungen ab einem gewissen Einkommen einfach – auch durch die Änderung, weil es noch mal schlechter geworden ist – schlechter als der § 35c. Also da wirklich immer reingehen und euch das anschauen. Und die Heizungsförderung ist grundsätzlich aktuell noch bis Ende des Jahres besser als der Einkommensbonus. Und wenn dann dieser Klimageschwindigkeitsbonus rausfällt, dann sind wir wieder fast vergleichbar. Marco: Das ist nicht nur der Klimageschwindigkeitsbonus, sondern in der Folge wird auch die 28K-Schranke halbjährlich gesenkt, ab 1.7. – wenn ich das richtig im Kopf habe, aber es sollte passen. Und dann wird das natürlich unattraktiver. Elisabeth: Und dann sieht man schon wieder, wenn wir uns das gesamtpolitisch anschauen: Solange an diesem § 35c nicht geschraubt wird, heißt das ja wieder, dass Menschen mit hohen Einkommen Möglichkeiten haben – weil die in der Regel auch das Wissen von dieser Regelung haben –, um Steuern zu sparen und damit günstiger rauszukommen. „Die Förderlandschaft, die ja eigentlich dazu ausgelegt ist, auch kleinere Einkommen zu stärken und Familien zu stärken, wird immer und immer weiter zusammengespart.“ Kleinere Sanierungsvolumina und niedrigere Steuerlast Marco: Dem gibt es nichts hinzuzufügen. Wie sieht es denn grundsätzlich aus? Wir hatten jetzt ein gutes Einkommen in dem Beispiel zugrunde gelegt und auch die 200.000 Euro Sanierungskosten. Da sind wir bewusst für den Steuerermäßigungsfall an die Höchstgrenze herangegangen. Wenn man einen geringeren Betrag hat, bleiben wir bei den Sanierungskosten: Gibt es da Unterschiede in der Betrachtung? Elisabeth: Wenn wir die Heizung gleich lassen – so eine Heizung kostet halt einfach so viel, du kriegst ja keine halbe Wärmepumpe, deswegen würde ich das eher ausklammern. Aber wenn wir sagen, wir würden bei 100.000 Gesamtinvestitionen liegen, 40 abgezogen, wir werden für die Gebäudeaußenhülle 60.000 verwenden, vielleicht nur die Fenster und eine kleine Dachdämmung – dann schrumpft natürlich der Unterschied zwischen beiden relativ schnell zusammen. Marco: Und wenn ich dann eine geringere Einkommensteuerlast habe, fängt es an – und das ist auch sehr wichtig –, die BAFA in den Blick zu nehmen, im Sinne dessen, was für mich tatsächlich Sinn macht. Elisabeth: Genau, weil ich dann die 10.500 habe, die bleiben ja. Und wenn ich dann 20 Prozent von den 60.000 rechne, bin ich bei 12.000. Immer noch besser, aber der Unterschied ist jetzt nicht extrem. Die Fördermatrix als Groborientierung Marco: Ich glaube, das hat extrem geholfen, um sich dem Ganzen zu nähern. Was wir außerdem gemacht haben – das werden wir auch auf unserer Website zur Folge mit veröffentlichen –, ist, das Ganze mal in eine Fördermatrix zu packen, als Groborientierung. Und zwar haben wir uns das so angeschaut, dass wir auf der einen Achse die Steuerlast beziehungsweise das Haushaltseinkommen haben und auf der X-Achse die Kosten der Einzelmaßnahme, aufgeteilt in Gebäudehülle versus Heizungstausch. Man kann hier nämlich sehen: je höher die Steuerlast, desto relevanter wird der § 35c, wenn es nur um die Gebäudehülle geht im Besonderen. Wenn die Heizung mit im Thema ist, ist es ein Rechenfall, der im Einzelfall geprüft werden muss. Bei niedrigeren Einkommen und in dem Fall Steuerlast ist dann bei der Heizung die KfW in der Regel führend und bei den Einzelmaßnahmen auch sehr häufig die BAFA – muss aber auch da im Einzelfall geprüft werden. „Es bleibt ein Förderdschungel und super kompliziert.“ Elisabeth: Es ändert sich ja auch die ganze Zeit. Marco: Das zudem. Wer weiß, wie das in einem Jahr aussieht, dann auch mit den Timelines, neue Programme, alte Programme. Praxistipp: Vorbereitung mit KI und das Gespräch mit den Beratern Elisabeth: Traut euch da auch – immer mit Vorsicht zu genießen –, auch mal Claude oder ChatGPT zu benutzen, wie sie auch alle heißen. Einfach, wenn ihr die Begriffe aus dieser Folge mitnehmt und einen konkreten Fall habt und keinen Finanzierungsberater gegenüber von euch sitzen habt, der eine Ahnung hat, um da ein bisschen was zu challengen, dass ihr einen Eindruck gewinnt. Das funktioniert schon ganz gut. Da sind die KIs mittlerweile weit genug. Marco: Praktischer Tipp dazu: Wenn ihr das macht, fragt erst mal ganz allgemein: Welche Förderprogramme gibt es überhaupt zur Wohnraumförderung? Lasst euch die geben, mit Link. Ladet am besten die PDFs herunter, die es zu jeder dieser Förderungen gibt. Das sollte gar nicht so lange dauern, man muss ja nur auf die Website und dann runterladen. Und gebt dann in einem neuen Chat, gar nicht verbunden mit dem ersten, die PDFs ein, euer Vorhaben und eure Einkommenssituation, und lasst analysieren, was am besten auf euren Fall passt. Das sollte sehr gut funktionieren. „Der Energieberater wird immer pro BAFA gehen, weil der mitunter diesen § 35c nicht kennt.“ Elisabeth: Der Steuerberater sieht euch zu spät – da habt ihr schon BAFA gemacht, und dann scheidet das aus. Der Finanzierungsberater hat in der Regel am wenigsten Ahnung, wenn er sich nicht damit beschäftigt, und das hilft euch dann auch nicht weiter. Deswegen ist das ein Stück weit Hilfe zur Selbsthilfe, dass ihr euch einen Überblick verschafft, um dann zu wissen: Ich gehe jetzt vielleicht proaktiver auf den Steuerberater zu, der soll mir das mal scharf auf meine Situation rechnen. Marco: Vor allem ist KI extrem gut darin, PDFs zu screenen und Komplexität zu reduzieren und das dann mit eurem Fall zu vergleichen. Dementsprechend: sehr praktischer Schluss heute. Super spannende, super relevante Folge. Gebt gerne Feedback, wie ihr das nach der Folge seht. Danke euch fürs Zuhören. Bis nächste Woche. Elisabeth: Danke. Ciao, ciao.Die zentralen ErkenntnisseBei der Gebäudeaußenhülle liegt der § 35c klar vorn: Bei 160.000 Euro Hüllenkosten stehen 32.000 Euro Steuerermäßigung 10.500 Euro BAFA-Zuschuss gegenüber. Selbst mit Aufteilung auf zwei Jahre – zweimal 10.500, also 21.000 Euro – bleibt der Abstand groß. Die neue Deckelung verschlechtert die BAFA konkret: Die zusätzlichen 5 Prozentpunkte aus dem iSFP wirken nur noch auf die oberen 30.000 Euro. Statt 12.000 Euro bleiben 10.500 Euro – 1.500 Euro weniger pro Antrag, bei höherer Rechenkomplexität. Bei der Heizung dreht sich das Bild: 30 % Grundförderung plus 16 % Klimageschwindigkeitsbonus ergeben 46 % auf maximal 28.000 Euro förderfähige Kosten, also 12.880 Euro – gegenüber 8.000 Euro, wenn dieselben 40.000 Euro über den § 35c laufen. Hülle und Heizung dürfen getrennt werden – das ist der eigentliche Hebel: § 35c für die Hülle plus KfW für die Heizung ergibt 44.880 Euro, während über den § 35c allein bei 40.000 Euro der Höchstbetrag erreicht ist. Der Nachteil des § 35c ist zeitlicher Natur: Er wirkt frühestens nach der Steuererklärung und dann verteilt über drei Jahre. Der Zuschuss kommt zwar ebenfalls erst nach Abschluss der Maßnahme, dafür in einer Summe und sofort als Liquidität nutzbar. Je kleiner das Volumen und je niedriger die Steuerlast, desto eher kommt die BAFA zurück ins Spiel: Bei 60.000 Euro Hüllenkosten stehen 12.000 Euro (§ 35c) nur noch 10.500 Euro (BAFA) gegenüber – und über die BAFA-Schiene lassen sich zinsvergünstigte KfW-Einzelmaßnahmendarlehen (358/359) zu 2,41 % erschließen.DownloadsBauffy Förder-Matrix | https://bauffy.de/wp-content/uploads/2026/09/bauffy-foerder-matrix.pdfWas fördert die BAFA – und was nicht? | Gefördert wird die Gebäudeaußenhülle, also vor allem Dämmung, Fenster und Haustür. Die Heizung deckt die BAFA nicht ab; dafür ist die KfW zuständig. Wie hoch ist der BAFA-Zuschuss mit einem iSFP tatsächlich? | Bei 60.000 Euro förderfähigen Kosten waren es früher 20 %, also 12.000 Euro. Durch den neuen Cap wirken die zusätzlichen 5 Prozentpunkte nur auf die oberen 30.000 Euro, sodass 10.500 Euro übrig bleiben. Kann ich Maßnahmen auf zwei Jahre aufteilen, um zweimal zu fördern? | Ja. Wer Fassaden- und Dachdämmung in einem Jahr und Fenster und Haustür im nächsten Jahr macht, kann zweimal 60.000 Euro ansetzen. Praktisch ist das nicht immer sinnvoll – Handwerker raten häufig zum gemeinsamen Vorgehen, und man sitzt zweimal in der Baustelle. Kann ich § 35c und KfW kombinieren? | Ja, wenn man die Maßnahmen sauber voneinander trennt: die Gebäudeaußenhülle über den § 35c, die Heizung über die KfW. Im Beispiel ergibt das 44.880 Euro statt 40.000 Euro, wenn alles über den § 35c läuft. Kann ich für dieselbe Maßnahme BAFA und § 35c nutzen? | Nein. In der Folge wird beschrieben, dass der § 35c ausscheidet, wenn für die Maßnahme bereits die BAFA in Anspruch genommen wurde. Die Trennung verläuft entlang der Maßnahmen, nicht innerhalb einer Maßnahme. Wie schneidet die KfW 458 bei der Heizung ab? | 30 % Grundförderung plus 16 % Klimageschwindigkeitsbonus ergeben 46 % auf maximal 28.000 Euro förderfähige Kosten, also 12.880 Euro – gegenüber 8.000 Euro, wenn dieselben 40.000 Euro über den § 35c laufen. Wann ist die BAFA trotzdem die bessere Wahl? | Wenn die Steuerlast niedrig ist, das Sanierungsvolumen klein ausfällt oder die Liquidität schnell gebraucht wird. Bei 60.000 Euro Hüllenkosten liegen 12.000 Euro (§ 35c) und 10.500 Euro (BAFA) nah beieinander. Hinzu kommt bei niedrigeren Einkommen der Zugang zu zinsvergünstigten KfW-Einzelmaßnahmendarlehen. Brauche ich in jedem Fall einen Energieberater? | Für die BAFA ja – er wird nur mit hälftigen Kosten gefördert, und der Sanierungsfahrplan kostet zusätzlich. Beim § 35c reicht eine Bescheinigung des ausführenden Unternehmens.
00:00